Juste valeur des éléments d'actif
La loi comptable offre désormais (loi du 10 décembre 2010) aux entreprises luxembourgeoises la possibilité d'inscrire leurs actifs à leur « juste valeur ».Comment se passe l'inscription?
FIDUCIAIRE
LUXEMBOURG - PARIS - GENÈVE
La loi comptable offre désormais (loi du 10 décembre 2010) aux entreprises luxembourgeoises la possibilité d'inscrire leurs actifs à leur « juste valeur ».Comment se passe l'inscription?
Si l'entreprise sait qu'elle va être en liquidation et même si le processus n'a pas encore commencé, elle doit inscrire ses opérations comptables sur base liquidative (si l'entreprise sait qu'elle ne voudra ou ne pourra pas poursuivre son activité).

Les sociétés peuvent terminer leur vie pour cause de faillite, ou, de manière plus heureuse, par leur dissolution pour permettre à leurs actionnaires de se répartir les bénéfices accumulés au fil du temps ou de satisfaire aux exigences imposées par la loi au sociétés qui subissent des pertes importantes.
En complément de notre publication sur les aspects comptables et fiscaux de la dissolution d'une société luxembourgeoise, il est utile de préciser le rôle et les missions du commissaire à la liquidation, dont la nomination est obligatoire dans le cas ...
La nouvelle édition du "Précis de droit comptable" est parue en juillet 2020. Il s'agit de la cinquième édition du Précis de droit comptable: paru initialement en 2008, le Précis a été enrichi et réédité ...
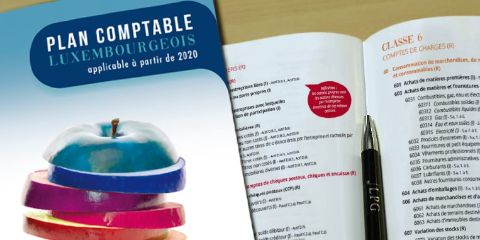
Le nouveau plan comptable luxembourgeois, en vigueur à partir de 2020, et édité par la Fiduciaire LPG : le partenaire indispensable des comptables d’entreprises au Luxembourg.
La provision comptable et fiscale se définie comme la constatation comptable d’une diminution de valeur d’un élément d’actif (provision pour dépréciation d’actif) ou d’une augmentation du passif exigible à plus ou moins long terme (provision pour risques ou charges).
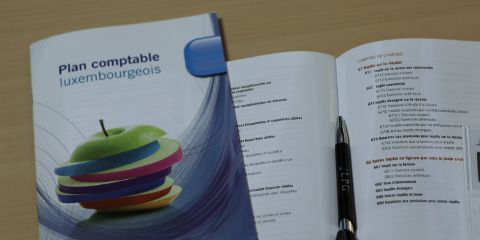
Le plan comptable luxembourgeois normalisé reproduit par la Fiduciaire LPG : l’outil majeur pour la comptabilité des entreprises au Luxembourg.
Puisque la retenue à la source (RAS) est acquittée par le débiteur pour le compte du bénéficiaire, c'est le revenu brut (entendu comme le revenu effectivement perçu et augmenté de la retenue à la source) qu'il convient de comptabiliser au crédit du compte de produit concerné.
Lorsqu'une société met à la disposition d'un bénéficiaire un revenu passible d'une retenue d'impôt, l'impôt dû n'est pas à regarder comme une charge chez le débiteur puisque c'est bien le bénéficiaire du revenu qui est imposé, même si l'impôt est effectivement réglé par le débiteur du revenu.
L'évaluation et la nature du revenu fiscal des avantages en nature accordés aux employés et aux actionnaires et associés employés ou non, et en particulier des avantages représentés par la mise à disposition d'un logement et ...
Cet article traite du système de comptabilité des professions libérales (médecins, avocats…) dont le revenu professionnel est supérieur à 100 000€.
Expertises
Précis de droit comptable et aspects fiscaux
Avril 2023, parution de la nouvelle édition du Précis de Droit Comptable, par Denis Colin, gérant de la Fiduciaire LPG